
Odszkodowanie za uszkodzenie pojazdu
Ubezpieczyciel zaniżył wycenę naprawy Twojego auta? Masz prawo do pełnego odszkodowania z OC sprawcy. Porównaj kancelarie i wybierz najlepszą.
- Porównanie kancelarii
- Umowa bezpośrednio z kancelarią
- Bezpłatne zgłoszenie
Rozpocznij walkę o swoje prawaZnajdź kancelarię, która poprowadzi Twoją sprawę
Krok 1Opisujesz swoją sprawę
Krok 2Szukamy kancelarii od szkód na pojazdach

0 kancelarii prowadzi sprawy dotyczące szkód na pojazdachWysyłamy im zapytanie o Twoją sprawę
Krok 3Kancelarie składają oferty
Krok 4Wybierasz najlepszą
Najlepsza oferta wybranaOdzyskujesz pełne odszkodowanie za auto bez pośredników.
W punktach
Jak to działa – krok po kroku
- 1Zgłoszenie szkody z OC sprawcy
Potrzebne będą dane sprawcy i jego polisy, oświadczenie lub notatka policji, zdjęcia uszkodzeń.
- 2Oględziny i kosztorys
Ubezpieczyciel wycenia naprawę – sprawdź stawki, ceny części i zakres prac.
- 3Wybierz rozliczenie
Kosztorysowe (bez naprawy) albo serwisowe – na podstawie faktury z warsztatu.
- 4Auto zastępcze
Na czas naprawy możesz wynająć pojazd zastępczy na koszt ubezpieczyciela.
- 5Odwołanie od zaniżonej wyceny
Z niezależną ekspertyzą rzeczoznawcy – reklamacja, Rzecznik Finansowy albo sąd.
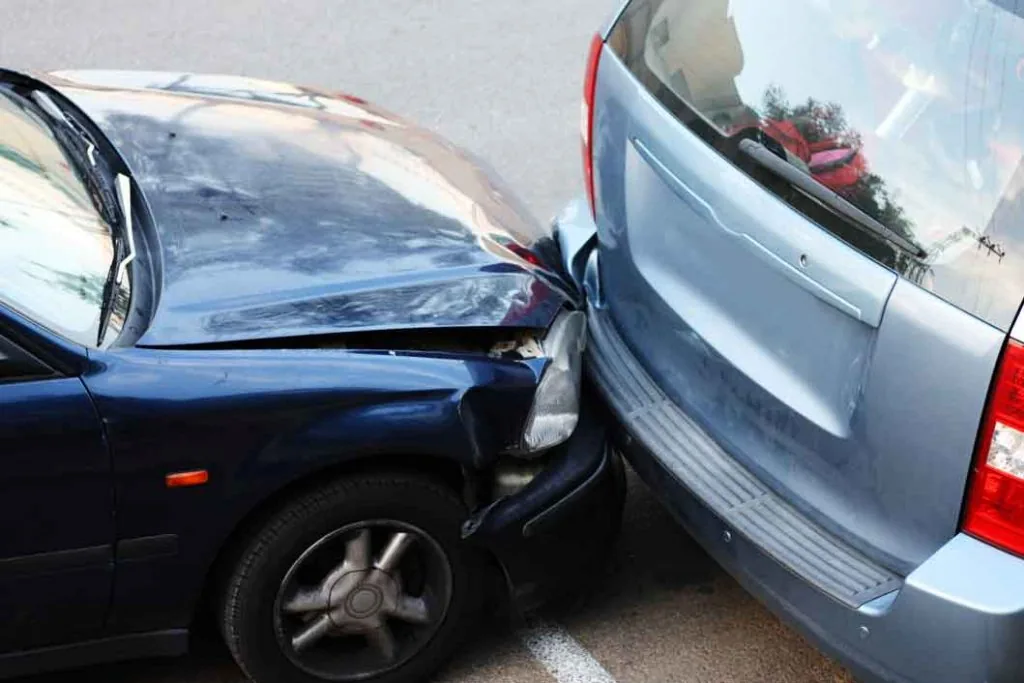
Wypadki i kolizje drogowe powodują poważne straty na majątku uczestników ruchu. Uszkodzeniu ulegają samochody, tracąc również na wartości. Poszkodowany może starać się o odszkodowanie na pokrycie szkód z ubezpieczenia OC pojazdu sprawcy lub ubezpieczenia Auto Casco.
Art. 361. § 1. Kodeksu Cywilnego Zobowiązany do odszkodowania ponosi odpowiedzialność tylko za normalne następstwa działania lub zaniechania, z którego szkoda wynikła. §2. W powyższych granicach, w braku odmiennego przepisu ustawy lub postanowienia umowy, naprawienie szkody obejmuje straty, które poszkodowany poniósł, oraz korzyści, które mógłby osiągnąć, gdyby mu szkody nie wyrządzono.
Naprawa pojazdu w ramach ubezpieczenia OC sprawcy
Poszkodowany występując o odszkodowanie z OC sprawcy ma dużo szersze uprawnienia niż likwidując z własnego ubezpieczenia AC. Przede wszystkim jego roszczenia precyzuje Kodeks Cywilny, nie zaś dobrowolna umowa ubezpieczenia AC, która zawęża prawa poszkodowanego do określonego modelu naprawy szkody. Likwidując szkodę z OC sprawcy poszkodowany ma prawo naprawić pojazd w dowolnym warsztacie i dochodzić roszczeń na podstawie rachunków. Może też rozliczyć szkodę kosztorysowo, w oparciu o dokument wystawiony przez ubezpieczyciela lub własnego niezależnego rzeczoznawcę. Niezależnie od wybranej metody likwidacji szkody, każda generuje kilka trudności, które mogą doprowadzić do zaniżenia odszkodowania przez ubezpieczyciela. W takiej sytuacji warto zasięgnąć porady kancelarii specjalizującej się w szkodach komunikacyjnych.
Likwidacja szkody z AC
Jeżeli poszkodowany sam wyrządził sobie szkodę, wówczas jedyną możliwością uzyskania odszkodowania jest likwidacja z polisy AC. Poszkodowany powinien dokładnie przeanalizować polisę i ogólne warunki ubezpieczenia, tak aby wybrać wariant naprawy korzystny dla siebie. Tutaj często ubezpieczyciele stosują zamienniki części, co może wpłynąć na wartość pojazdu po szkodzie.
Części nowe oryginalne czy zamienniki gorszej jakości?
Ubezpieczyciele nagminnie forsują we własnych kosztorysach naprawy pojazdów części zamienne gorszej jakości. Taka praktyka jest niedopuszczalna w przypadku ubezpieczenia OC – poszkodowany ma prawo do stosowania takich części jakie byłby zamontowane w pojeździe w momencie powstania szkody.
Zaniżenie odszkodowania za naprawę pojazdu
Wszystkie powyższe praktyki ubezpieczycieli – stosowanie niewłaściwych części, błędna wycena wartości wraku i wartości pojazdu, stosowanie amortyzacji i rabatów w kosztorysach, powoduje, iż poszkodowani otrzymuje odszkodowania niższe nawet o 70%. Jeżeli chcesz, aby kancelaria oceniła Twoją szkodę, zgłoś sprawę – przekażemy ją kancelariom z naszego katalogu.
Najczęstsze pytania Poszkodowanych
Co do zasady tak. Według orzecznictwa Sądu Najwyższego poszkodowany może domagać się kosztów naprawy przy użyciu części oryginalnych, jeśli są one potrzebne do przywrócenia pojazdu do stanu sprzed szkody.
Tak. Sąd Najwyższy potwierdził, że koszt najmu pojazdu zastępczego na czas naprawy lub do wypłaty odszkodowania przy szkodzie całkowitej jest objęty odpowiedzialnością ubezpieczyciela OC – także gdy poszkodowany nie prowadzi działalności.
Tak. Obowiązek wypłaty odszkodowania powstaje z chwilą wyrządzenia szkody, niezależnie od tego, czy pojazd zostanie naprawiony – stąd możliwość rozliczenia kosztorysowego.
Jeżeli mimo naprawy samochód stracił na wartości rynkowej (np. jest nowy, a szkoda poważna), można żądać odszkodowania także z tego tytułu.
Roszczenie z OC sprawcy przedawnia się co do zasady po 3 latach od dnia, w którym dowiedziałeś się o szkodzie i osobie zobowiązanej do jej naprawienia (art. 442¹ k.c.). Szkodę warto jednak zgłosić od razu.
Jak działamy?
- 1
Wysyłasz zgłoszenie do kancelarii
Opisujesz sprawę w krótkim formularzu, a portal przekazuje ją bezpośrednio do kancelarii, które prowadzą sprawy dotyczące szkód na pojazdach.
- 2
Kancelarie kontaktują się z Tobą
Wybrane kancelarie analizują Twoją sprawę i same się z Tobą kontaktują, przedstawiając swoje propozycje.
- 3
Wybierasz najlepszą kancelarię
Porównujesz warunki i prowizje, a umowę podpisujesz bezpośrednio z wybraną kancelarią – bez pośredników.
- 4
Otrzymujesz pieniądze
Kancelaria prowadzi Twoją sprawę i uzyskuje dla Ciebie należne świadczenie, które trafia wprost na Twoje konto bankowe.